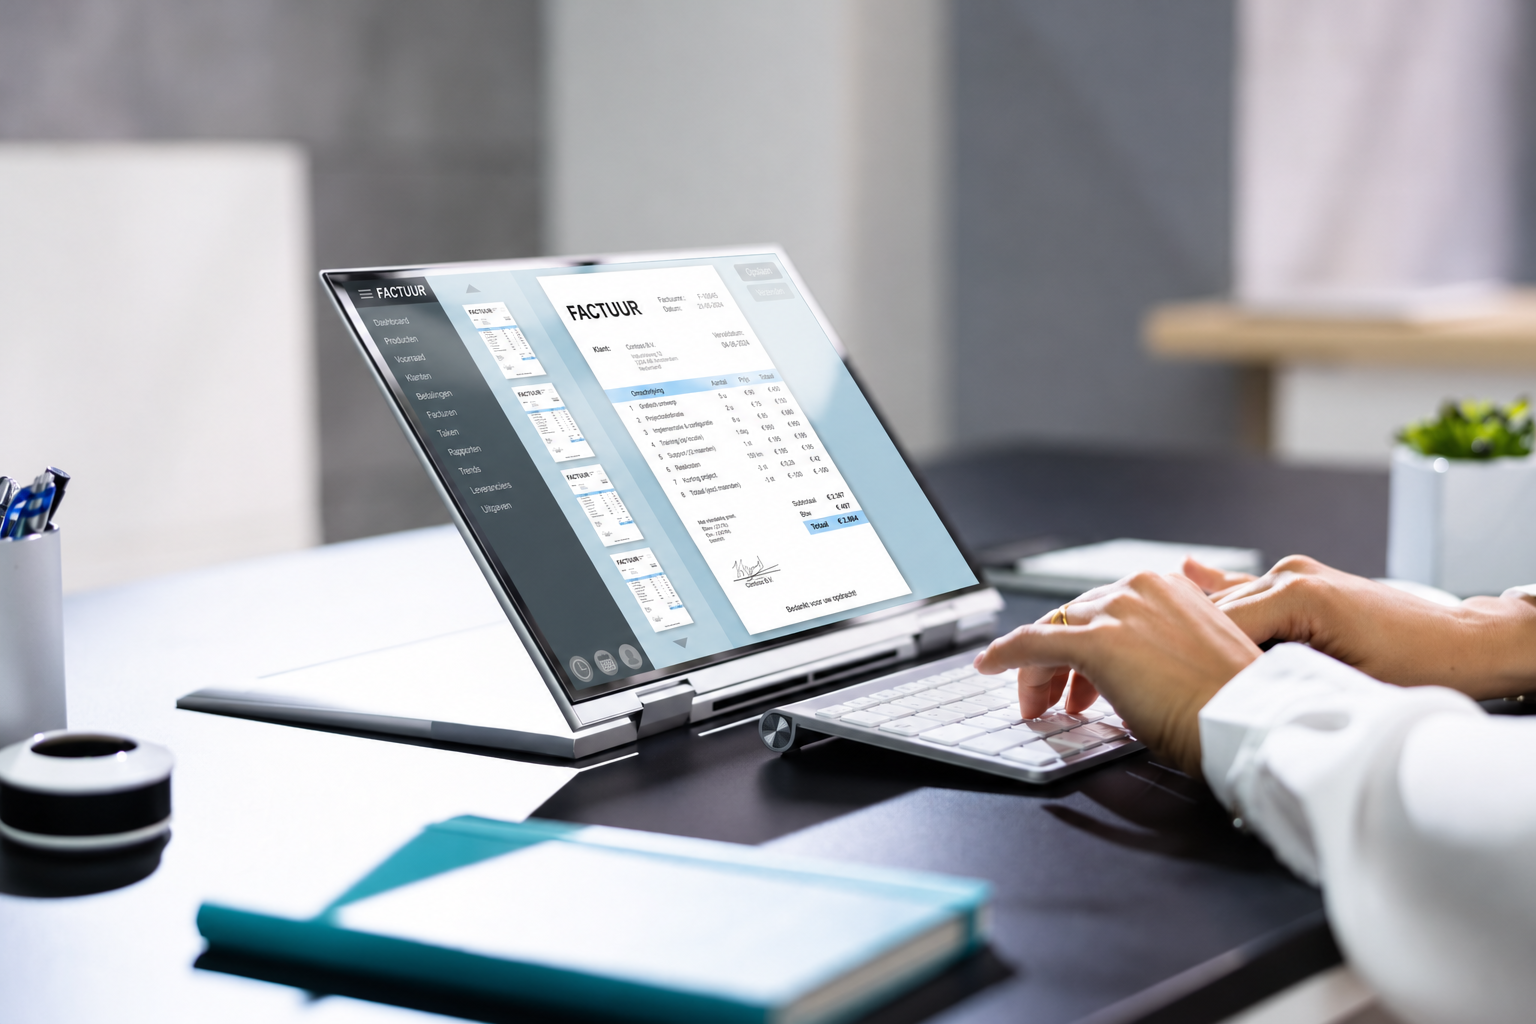
Vanaf 1 januari 2026 moeten alle Belgische btw-plichtige ondernemingen tussen elkaar gestructureerde elektronische facturen gebruiken. Dat zijn facturen die rechtstreeks tussen de software van beide ondernemingen worden uitgewisseld. Een factuur in pdf versturen via e-mail of via een platform? Dat zal niet langer volstaan.
***
1. Peppol, wat is dat?
De verzending van de gestructureerde elektronische facturen zal gebeuren via Peppol. Peppol is een digitaal platform dat ontworpen is om gestructureerde documenten (zoals de elektronische factuur) op een veilige manier uit te wisselen. Uw facturatie- of boekhoudsoftware zal voor de verzending én ontvangst van uw facturen een beveiligde connectie maken met dit Peppol-netwerk waarmee ook uw klant of leverancier geconnecteerd is.
Uw facturatiesysteem moet met andere woorden compatibel zijn met Peppol en dus aan het platform gekoppeld kunnen worden. Ook uw klant moet dat doen. Zo hebben jullie allebei toegang tot Peppol en kan u uw elektronische factuur naar uw klant versturen, terwijl uw klant ze op deze manier kan ontvangen. Veel moderne boekhoudpakketten hebben al Peppol-integraties, maar het is belangrijk om dit nu al te controleren.
*
2. Is Peppol ook verplicht voor mij?
Deze e-invoicing wetgeving wordt zeer breed ingevoerd. Vanaf 1 januari 2026 geldt de wettelijke verplichting om gestructureerde elektronische facturen (ook wel e-facturen of e-invoices genoemd) te verzenden én te ontvangen voor elke Belgische btw-plichtige onderneming die B2B-transacties uitvoert.
Dit betekent dus dat élk bedrijf - van eenmanszaak tot multinational - dat aan andere Belgische btw-plichtige ondernemingen levert of diensten verleent, moet overstappen naar e-invoicing, ongeacht hun sector.
Ook wanneer uw uitgaande facturen enkel gericht zouden zijn aan particuliere klanten (B2C), moet u wel de gestructureerde elektronische facturen van uw leveranciers kunnen ontvangen. U moet dus wel degelijk uw systemen daarvoor aanpassen tegen januari 2026.
Hoewel de verplichting tot gestructureerde elektronische facturering zeer breed is, zijn er toch enkele beperkte uitzonderingen.
Zo is het niet verplicht om gestructureerde elektronische facturen te verzenden voor:
Gefailleerde btw-plichtigen
Niet in België gevestigde btw-plichtigen zonder vaste inrichting
Ondernemingen die alleen door artikel 44 van het Btw-Wetboek vrijgestelde handelingen verrichten
Forfaitaire btw-plichtigen (artikel 56 van het Btw-Wetboek), maar deze uitzondering vervalt uiterlijk 1 januari 2028)
Er is geen verplichting om gestructureerde elektronische facturen te kunnen ontvangen voor:
Ondernemingen die alleen door artikel 44 van het Btw-Wetboek vrijgestelde handelingen verrichten
Er is geen verplichting om gestructureerde elektronische facturen te verzenden of te ontvangen als de handeling is vrijgesteld door artikel 44 van het Btw-Wetboek.
*
3. Wat als ik niet overschakel op Peppol?
Weigert u vanaf 1 januari 2026 met gestructureerde elektronische facturen te werken in uw B2B-relaties, dan kan de ontvanger van de factuur de btw die hij betaalt niet recupereren. Enkel de btw op een ‘conforme’ factuur (die aan alle wettelijke verplichtingen voldoet) is immers aftrekbaar.
Bij een overtreding van de verplichte e-facturatie in België riskeer je een administratieve geldboete van € 1.500,00 (bij een eerste overtreding) oplopend tot € 5.000,00 bij herhaling. Let op: de verplichting geldt zowel voor het versturen als het ontvangen van e-facturen via het Peppol-netwerk.
Daarnaast dient u rekening te houden met het gegeven dat facturen die niet voldoen, mogelijk geweigerd worden door klanten of leveranciers, hetgeen voor vertraging zorgt van betaling.
Eveneens kunnen er juridische geschillen ontstaan met een claim voor schadevergoeding, wanneer een contractuele Peppol-clausule (bijvoorbeeld in overeenkomsten, algemene aan-of verkoopsvoorwaarden,..) niet wordt nageleefd.
*
4. Wees juridisch voorbereid
Technisch overschakelen is één ding. Juridisch klaarstaan is iets anders. Investeer in duidelijke en ondubbelzinnige clausules in uw B2B-overeenkomsten en algemene voorwaarden. Daarmee voorkomt u bijvoorbeeld discussies over de geldigheid van facturen. Ook kunnen de verantwoordelijkheden van de contractspartijen worden afgelijnd wanneer een van de partijen haar verplichtingen niet (correct) nakomt.
***
Wilt u meer informatie of bijgestaan worden door het team van Lijnrecht? Wij helpen u graag verder. Aarzel niet ons te contacteren via info@lijnrecht.be, www.lijnrecht.be, via onze socials of via telefoon: 012/26.22.22
Karen DAENEN Guy SCHIEPERS
Advocaat Advocaat-vennoot
